

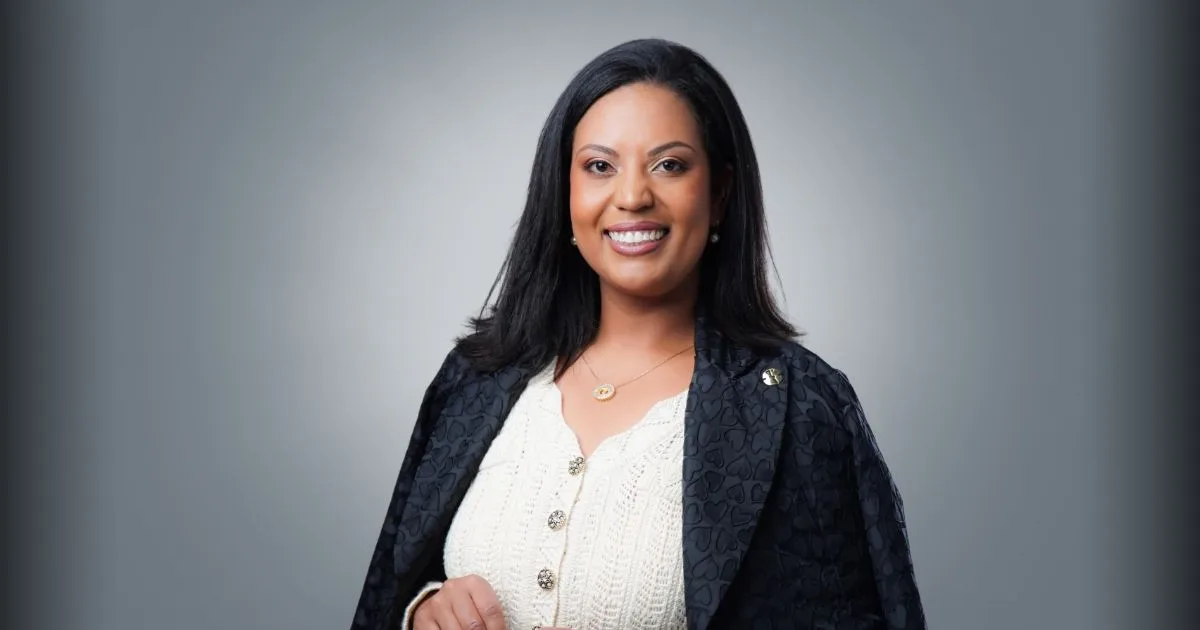
Em entrevista exclusiva ao Estética & Mercado, a advogada tributarista Fabiana de Oliveira Fiuza Prado explica os riscos de aumento da carga tributária, as condições para redução de impostos e as decisões que empresários da estética precisam tomar antes de 2027.
A Reforma Tributária brasileira entra em uma nova etapa em 2027 e promete mudanças importantes na forma como clínicas de estética e profissionais da saúde recolhem impostos. Embora a transição para o novo sistema esteja prevista até 2033, os primeiros impactos financeiros já exigem atenção dos empresários do setor.
Entre os principais pontos de preocupação estão a substituição do PIS e da Cofins pela Contribuição sobre Bens e Serviços (CBS), o enquadramento dos procedimentos estéticos nas regras de tributação dos serviços de saúde e os possíveis reflexos sobre preços, fluxo de caixa e lucratividade.
Para compreender essas mudanças e os riscos envolvidos, o Portal Estética & Mercado entrevistou a advogada Fabiana de Oliveira Fiuza Prado, sócia-fundadora do escritório Fiuza Advocacia e especialista em Direito Tributário pelo Instituto Brasileiro de Estudos Tributários (IBET).
Na entrevista, a especialista apresenta simulações financeiras, analisa as diferenças entre regimes tributários e explica por que o planejamento fiscal deverá ocupar um espaço cada vez mais estratégico na gestão das clínicas.
A seguir, confira a entrevista na íntegra.
Estética & Mercado: Com a implementação da Reforma Tributária, o que realmente muda para profissionais da saúde estética e empresários de clínicas a partir de 2027?
Fabiana Oliveira: A primeira mudança é de mentalidade: a Reforma Tributária não é um evento que acontece em 1º de janeiro de 2027, é uma transição que vai até 2033. E 2027 é o primeiro ano em que ela começa a mexer de verdade no caixa das empresas.
Em 2027, o PIS e a Cofins deixam de existir e dão lugar à CBS, a contribuição federal sobre bens e serviços. O IBS, que substituirá o ICMS e o ISS, entra com uma alíquota ainda simbólica, e o ISS continua sendo cobrado normalmente até 2028. A troca efetiva do ISS pelo IBS acontece de forma gradual entre 2029 e 2032, e o sistema novo passa a funcionar integralmente em 2033.
Para a clínica, isso significa três mudanças práticas. Primeiro, a lógica de apuração muda: o novo modelo é não cumulativo, ou seja, a clínica paga o imposto sobre o que vende e se credita do imposto embutido no que compra. Quem tem compras relevantes e bem documentadas pode compensar parte da carga; quem tem a estrutura de custos concentrada em folha e em profissionais terá pouco crédito para abater. Segundo, a forma de recolhimento muda, com o chamado split payment, em que o tributo tende a ser separado já no momento do pagamento, no cartão ou no Pix, o que afeta diretamente o fluxo de caixa. Terceiro, a classificação de cada serviço passa a ter peso decisivo, porque é ela que define se a clínica terá direito à alíquota reduzida da saúde ou se pagará a alíquota cheia.
Na nossa leitura, o tema deixou de ser apenas contábil. Passa a ser uma decisão de diretoria, que envolve modelo de negócio, contratos, precificação e sistemas.
E&M: Existe o risco de aumento da carga tributária para clínicas de estética? Quais empresas poderão ser mais impactadas, especialmente aquelas enquadradas no Simples Nacional e no Lucro Presumido?
FO: Existe, sim, e ele não é uniforme. O impacto depende de três variáveis: o regime tributário da clínica, a natureza dos procedimentos que ela oferece e o perfil de custos.
Simples Nacional: No Simples Nacional, o impacto direto tende a ser menor. A clínica continua recolhendo pelo DAS, e a CBS e o IBS passam a compor a guia no lugar dos tributos atuais. Como a maior parte das clínicas atende pessoa física, que não aproveita crédito, a desvantagem do Simples na geração de créditos para o cliente pesa pouco. O ponto de atenção é outro: muitas clínicas estão no Simples por inércia, sem nunca terem comparado com o Lucro Presumido e com instrumentos como a equiparação hospitalar, e a reforma é o momento certo para refazer essa conta.
Lucro Presumido: O Lucro Presumido é onde está a maior exposição. Hoje, a clínica no Presumido paga PIS e Cofins cumulativos de 3,65% sobre o faturamento, mais ISS de 2% a 5%. No modelo novo, a referência deixa de ser algo próximo de 6% a 9% e passa a ser uma alíquota-padrão estimada pelo governo entre 26,5% e 28%, reduzida em 60% apenas para os serviços de saúde enquadrados, e com abatimento dos créditos das compras.
Na prática, as mais impactadas serão as clínicas no Presumido que oferecem procedimentos de finalidade predominantemente estética, sem enquadramento como serviço de saúde, e que têm poucos insumos geradores de crédito. Para elas, o aumento pode ser expressivo. Já uma clínica médica bem estruturada, com enquadramento na redução de 60% e boa base de créditos, pode chegar a uma carga próxima da atual.
E&M: A reforma prevê redução de 60% nas alíquotas de IBS e CBS para determinados serviços de saúde. Procedimentos de harmonização facial e estética avançada poderão ser beneficiados? O que determina esse enquadramento?
FO: Essa é, talvez, a pergunta mais importante para o setor, e a resposta honesta é: depende, e o enquadramento não será automático.
A Lei Complementar 214/2025 não concede a redução de 60% para “clínicas” ou para “estética” de forma genérica. Ela concede o benefício a serviços de saúde humana listados em um anexo da lei, identificados por códigos da Nomenclatura Brasileira de Serviços, a NBS. Na prática, três elementos vão determinar o enquadramento.
Primeiro, o código do serviço: o procedimento precisa corresponder a um dos códigos de serviço de saúde previstos na lei. Serviços de tratamento de beleza e embelezamento, em regra, possuem códigos próprios na NBS que não estão nesse rol.
Segundo, quem realiza: o procedimento deve ser realizado por profissional legalmente habilitado para aquele procedimento, sob a fiscalização do respectivo conselho. A habilitação não é o critério da lei, mas pesa na sustentação: quem executa e sob qual responsabilidade técnica faz diferença.
Terceiro, a natureza e a documentação: o procedimento com indicação clínica, diagnóstico, prontuário e finalidade terapêutica ou reparadora tem argumento muito mais sólido do que aquele de finalidade exclusivamente estética. A documentação será a principal prova da clínica em uma fiscalização.
Nossa recomendação é não presumir o benefício. A harmonização facial e a estética avançada estão numa zona cinzenta, e a regulamentação e as primeiras manifestações do Fisco ainda vão consolidar o entendimento. Quem aplicar a alíquota reduzida sem base técnica e documental assume o risco de uma cobrança retroativa com multa e juros. O caminho prudente é mapear procedimento a procedimento, segregar o que é saúde do que é estética e sustentar cada classificação por escrito.
E&M: Na prática, como a reforma poderá impactar a lucratividade de uma clínica? Considerando empresas que faturam R$ 50 mil e R$ 150 mil mensais, é possível exemplificar os possíveis efeitos sobre a tributação?
FO: Sim, e o exemplo ajuda a mostrar por que o enquadramento é tão decisivo. Vamos considerar uma clínica no Lucro Presumido, que atende pessoa física, com ISS de 3% e compras com direito a crédito equivalentes a 15% do faturamento. Para o sistema novo, usamos a alíquotapadrão estimada de 28%. É uma simulação ilustrativa, que olha apenas para os tributos sobre o consumo, no cenário de transição concluída.
| Cenário | Carga sobre consumo | R$ 50 mil/mês | R$ 150 mil/mês |
| Hoje (PIS/Cofins + ISS 3%) | 6,65% | R$ 3.325 | R$ 9.975 |
| Reforma, com redução de 60% | ≈ 7,0% | R$ 3.500 | R$ 10.500 |
| Reforma, sem redução | ≈ 23,8% | R$ 11.900 | R$ 35.700 |
A leitura é direta. Com a redução de 60% bem sustentada, a carga fica praticamente estável: um acréscimo de cerca de R$ 2,1 mil por ano para a clínica de R$ 50 mil por mês e de R$ 6,3 mil por ano para a de R$ 150 mil. Sem a redução, a diferença é de outra ordem de grandeza: aproximadamente R$ 103 mil por ano no primeiro caso e R$ 309 mil por ano no segundo. É margem que, na maioria das clínicas, simplesmente não existe.
E isso não é só um problema de 2033. Já em 2027, quando a CBS substitui PIS e Cofins, uma clínica sem a redução tende a sair de 3,65% para algo próximo de 9,6% líquido de créditos, considerando a alíquota de referência da CBS de 11,3% calculada pelo TCU para 2027. Na clínica de R$ 150 mil por mês, isso representa cerca de R$ 9 mil a mais por mês a partir de janeiro. Com a redução bem sustentada, o efeito se inverte: nas mesmas premissas, a CBS líquida fica perto de 2,8% do faturamento, abaixo dos 3,65% de hoje.
Há também o outro lado da conta. O Imposto de Renda e a CSLL não mudam com a reforma do consumo, e ali existem oportunidades que muitas clínicas não aproveitam. A equiparação hospitalar, por exemplo, reduz a base de presunção do IRPJ de 32% para 8% e a da CSLL de 32% para 12% sobre os serviços que se qualificam. Em uma clínica de R$ 150 mil por mês cujos serviços se qualifiquem, a diferença pode chegar à casa de R$ 10 mil mensais. Isso vale para procedimentos de natureza médica, realizados por sociedade empresária que cumpra as normas da Anvisa, e não para a estética pura. Planejamento tributário bem feito é justamente olhar o conjunto, e não um tributo isolado.
Os números são ilustrativos. As alíquotas definitivas ainda serão fixadas (a CBS de 11,3% calculada pelo TCU depende de resolução do Senado, e a do IBS ainda não foi definida), e a carga real de cada clínica depende de seu município, de sua estrutura de custos e de sua política de preços.
E&M: Quais são os principais riscos para clínicas que trabalham com profissionais parceiros, prestadores de serviços PJ ou diferentes modalidades de procedimentos estéticos?
FO: Aqui está um dos pontos de maior risco, porque o modelo de parceria que funcionava bem no sistema atual pode se tornar caro ou inseguro no novo. Destacamos quatro riscos.
Quem fatura o paciente: Se a clínica emite a nota do valor integral ao paciente e depois repassa parte ao profissional, ela tributa o valor cheio. O crédito sobre esse repasse depende do regime do parceiro: se ele for do Simples ou MEI, o crédito transferido é limitado. Na prática, a clínica pode acabar pagando imposto sobre uma receita que, economicamente, não é dela. O modelo de faturamento, seja intermediação, cessão de espaço ou prestação direta, precisa ser revisto à luz das novas regras. Para procedimentos de beleza, o modelo da Lei do Salão-Parceiro, em que a cota-parte do profissional não integra a receita do estabelecimento, é uma alternativa a avaliar, desde que contrato e operação sigam a lei à risca.
Vínculo empregatício: a reforma não altera a análise trabalhista. Profissionais PJ com subordinação, horário imposto e exclusividade continuam representando risco de vínculo, e o tema da pejotização segue em discussão no Supremo Tribunal Federal. Reorganizar contratos por razões tributárias sem olhar o aspecto trabalhista apenas troca um passivo por outro.
Mistura de procedimentos: a clínica que realiza procedimentos de saúde e procedimentos puramente estéticos, ou que também vende produtos como dermocosméticos, terá itens com alíquotas diferentes na mesma operação. Sem segregação correta por serviço e por nota, há risco de perder a redução no conjunto ou de ser autuada por aplicar a alíquota reduzida onde não cabia.
Pacotes, pré-pagamentos e contratos longos: pacotes vendidos hoje e executados em 2027, assinaturas e planos de tratamento precisam ter regras claras de preço e de responsabilidade tributária, especialmente com a separação do tributo no momento do pagamento.
E&M: Estamos nos aproximando de 2027. Quais decisões os empresários de clínicas precisam tomar ainda em 2026 para se preparar para as mudanças e evitar surpresas financeiras?
FO: Estamos às vésperas de 2027, então o recado é de urgência, mas sem pânico. As decisões que recomendamos a uma diretoria de clínica são estas.
1. Diagnóstico de enquadramento: mapear cada procedimento, o código da NBS, o profissional responsável e a documentação que sustenta a natureza de saúde. Esse é o ponto de partida de todas as outras decisões.
2. Revisão do regime tributário: comparar Simples, Lucro Presumido e Lucro Real com os números reais da clínica e com as novas alíquotas, incluindo instrumentos como a equiparação hospitalar no IRPJ e na CSLL. Para o primeiro semestre de 2027, a janela de opção do Simples já se encerrou; a próxima é março de 2027, com efeitos a partir de julho. No Lucro Presumido, a opção se formaliza com o primeiro pagamento do ano. Quem não fizer a conta agora fica preso à escolha por pelo menos um semestre.
3. Mapa de fornecedores e créditos: identificar quais fornecedores geram crédito pleno e quais geram crédito limitado. Em alguns casos, trocar de fornecedor ou renegociar preço passa a fazer sentido.
4. Revisão dos contratos de parceria: ajustar contratos com profissionais parceiros e PJ, considerando o modelo de faturamento, o crédito e o risco trabalhista, e incluir cláusulas de reequilíbrio nos contratos de longo prazo.
5. Precificação: no novo modelo o tributo é calculado “por fora” do preço. A clínica precisa decidir quanto absorve e quanto repassa, rever tabelas e pacotes e treinar a equipe comercial para explicar isso ao paciente.
6. Sistemas e rotina fiscal: emissão de notas no padrão nacional, campos de CBS e IBS, integração com maquininhas e meios de pagamento. Sistema desatualizado em janeiro significa nota rejeitada e faturamento travado.
7. Remuneração dos sócios: desde 2026, a nova tributação de dividendos acima de R$ 50 mil por mês e o imposto mínimo para altas rendas também mudaram a conta dos sócios. A política de pró-labore e de distribuição de lucros deve ser revista junto com a reforma do consumo.
Mais do que cumprir obrigações, o empresário que se antecipar terá vantagem competitiva: vai precificar melhor, negociar melhor com fornecedores e parceiros e evitar o susto de descobrir, em plena operação, que sua margem foi consumida por um enquadramento malfeito. A reforma premia quem planeja.
Fundamentação jurídica da entrevista
A advogada Fabiana de Oliveira Fiuza Prado disponibilizou as referências legais que fundamentam as análises apresentadas nesta entrevista, incluindo legislação tributária, normas complementares e decisões judiciais.
O documento reúne as bases jurídicas utilizadas nas seis respostas e está disponível para consulta.
CLIQUE AQUI PARA: Consultar fundamentação jurídica completa (PDF)

